PER individuel
Versements déductibles du revenu imposable dans une limite recalculée chaque année, sortie en capital ou en rente au moment de la retraite.
Accueil › Assurance › Épargne & retraite
Épargne & retraite · Pyrénées-Orientales
Particuliers · Indépendants · Dirigeants
Un PER mal calibré ou une assurance-vie jamais revue coûtent cher, en fiscalité comme en performance. Je compare, pour les particuliers comme pour les dirigeants, les solutions d'épargne réellement adaptées à votre situation.
Les solutions que je compare
Versements déductibles du revenu imposable dans une limite recalculée chaque année, sortie en capital ou en rente au moment de la retraite.
Fonds euros garantis ou supports dynamiques, fiscalité allégée après huit ans et transmission facilitée hors succession classique.
Épargne retraite mise en place pour les salariés, avec un abondement possible de l'employeur.
Contrats historiques Madelin en cours de bascule vers le PER : un arbitrage à faire au cas par cas, pas systématiquement.
Reprise des anciens contrats — Madelin, PERP, assurance-vie oubliée — pour vérifier frais, performance et adéquation avec vos objectifs.
Rédaction de la clause bénéficiaire de l'assurance-vie en fonction de votre situation familiale et patrimoniale.
Ce que vérifie un courtier indépendant
Vous êtes concerné si
Questionnaire en ligne
Quatre questions pour faire le point sur vos contrats existants et vos objectifs, avant de comparer les solutions adaptées à votre situation.
Le questionnaire de qualification s'affichera ici.
ALBERA.quiz["epargne-retraite"]Ancrage local
Salariés, indépendants et dirigeants de TPE sont très présents dans le département, avec des besoins d'épargne retraite qui varient fortement d'un profil à l'autre : un artisan du Vallespir et un cadre de l'agglomération de Perpignan n'ont ni le même horizon, ni la même fiscalité à optimiser.
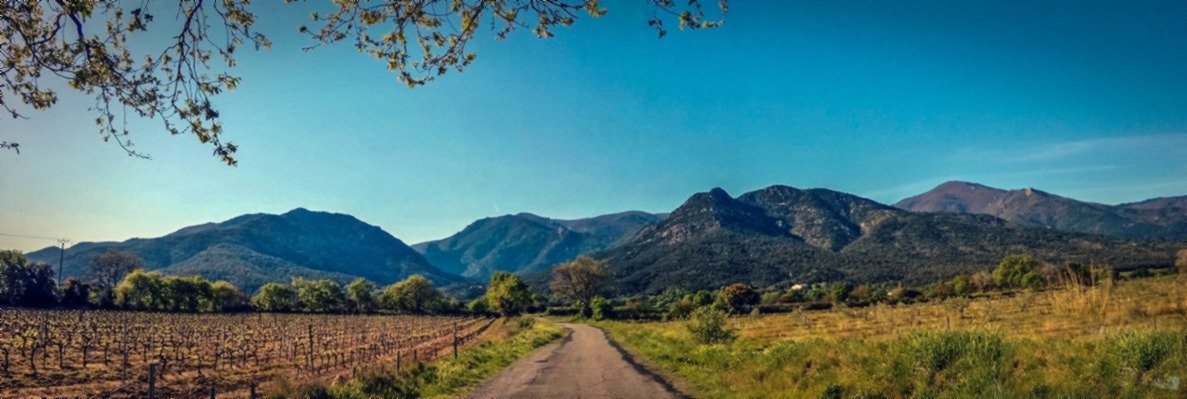 Massif des Albères
Questions fréquentes
Le PER est bloqué jusqu'à la retraite, sauf cas de déblocage anticipé comme l'achat de la résidence principale, en échange d'un avantage fiscal à l'entrée. L'assurance-vie reste disponible à tout moment, avec une fiscalité qui s'allège avec le temps plutôt qu'à l'entrée.
Pas automatiquement. Le transfert peut améliorer les conditions de sortie, avec un capital possible et pas seulement une rente, mais il faut comparer les frais et les garanties du contrat d'origine avant de trancher.
Il dépend de votre statut et de vos revenus, et il est recalculé chaque année. Je le calcule avec vous avant tout versement, pour ne pas dépasser inutilement le plafond utile.
Oui, dans des cas prévus par la loi : achat de la résidence principale, invalidité, décès du conjoint, surendettement, expiration des droits au chômage, ou cessation d'activité non salariée à la suite d'une liquidation judiciaire.
À voir aussi
Premier échange
Vingt minutes suffisent pour faire le point sur votre situation. Sans engagement, et sans démarchage derrière.
Demander une étude Bilan